LED芯片厂的AI光互连“棋局” 光电子器件的突围与卡位
当生成式AI的算力需求以每年数倍的速度狂飙,数据中心的内部网络正成为新的瓶颈。GPU集群之间的通信带宽和能耗,已经取代计算本身,成为制约AI训练效率的核心矛盾。在这一背景下,光互连技术——用光信号替代电信号进行芯片间、板间乃至机架间的数据传输——正从边缘话题走向舞台中央。而棋局中一个容易被忽视的玩家正在落子:LED芯片厂。
一、光互连为何成为AI算力的“胜负手”
传统数据中心依赖铜缆进行短距互连,随着400G、800G乃至1.6T端口的普及,铜缆在带宽密度、功耗和传输距离上的物理极限日益凸显。以NVIDIA的NVLink和InfiniBand为代表的互连架构,虽然支撑了当前大部分AI训练集群,但其功耗和电磁干扰问题迫使业界加速向硅光子和光互连方案切换。
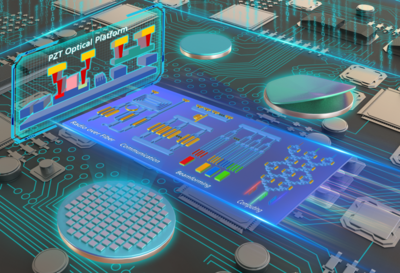
光模块的部署已经是大势所趋,但这只是第一层。更深层的变化在于,光互连正向芯片封装内部渗透——CPO 将光引擎与交换芯片或计算芯片共封装,用光信号直接完成芯片出海的最后一公里。这意味着,光电子器件的需求将从数据中心互联设备层面,向上游芯片制造环节大规模蔓延。
二、LED芯片厂的机会:化合物半导体底座的重新估值
要理解LED芯片厂为什么能在AI光互连中找到位置,需要回到材料科学的底层逻辑。
LED芯片的核心制造能力集中在GaN、GaAs、InP等化合物半导体的外延生长和芯片工艺上。而这些材料体系,恰恰是高速光电子器件的物理基础。VCSEL——广泛用于短距光互连的光源——其结构本质上是一种激光二极管,外延和工艺与LED芯片有极高的技术重合度。更高速的EML和硅光调制器所需的InP基材料,同样与LED芯片厂深耕多年的化合物半导体体系紧密相关。
换言之,LED芯片厂并非从零进入光互联,而是站在一个已经被低估的技术底座上。它们的MOCVD设备、外延工艺、晶圆处理能力和大规模制造经验,在光电子器件领域具有天然的复用空间。
三、几类关键光电子器件的竞争格局
在AI光互连的版图中,LED芯片厂可以介入的光电子器件主要有几个方向:
VCSEL:面向100米以内的多模短距互连,VCSEL凭借低功耗、高可靠性和低成本优势,在数据中心内部仍有广阔空间。Lumentum、II-VI等国际厂商占据主导,但国内LED芯片龙头如三安光电、华灿光电已在GaAs基VCSEL领域布局多年,具备量产潜力。
硅光调制器与光电探测器:借助CMOS兼容工艺,将光电子器件与硅基芯片集成是长期方向。然而硅本身不发光,光源仍需化合物半导体,LED芯片厂在GaN、InP基光源和外延方面拥有核心能力。
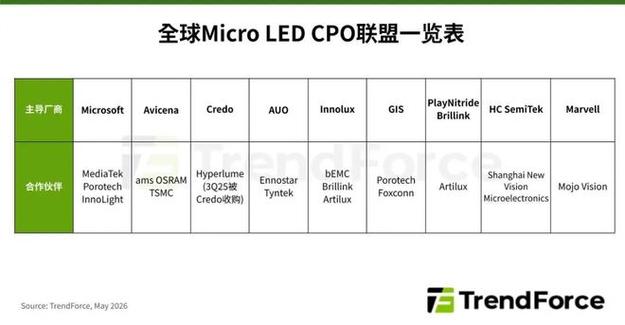
Micro LED与光互连的交叉点:Micro LED技术原本为显示而生,但其高速调制能力正被重新审视。部分研究机构已经在探索将Micro LED用作并行光互连的光源阵列,尽管距商业化仍有距离,但值得持续关注。
四、真实的挑战:从照明芯片到通信级光电器件
这盘棋并不轻松。
第一,通信级光电器件的性能指标远超照明LED。线宽、调制速率、温度稳定性、可靠性标准——每一项都代表一个需要克服的技术台阶。照明LED可以容忍的频率响应和噪声水平,在25Gbps乃至100Gbps的高速光互连场景中完全不可接受。
第二,产业链生态完全不同。LED芯片厂的客户是照明和显示模组厂商,而光互连器件的客户是思科、华为、Arista这类网络设备商以及微软、谷歌等超大规模数据中心运营方。客户结构、认证周期、供应关系的重塑,本身就是一个耗时数年的大工程。
第三,投资回报的节奏问题。LED行业近年来产能过剩严重、利润率持续承压,这固然迫使企业寻找新方向,但也意味着它们缺乏充裕的现金流再来一轮“烧钱级”的技术攻坚。
五、谁能落子成势
观察这盘棋局,有竞争力的LED芯片厂通常具备三个条件:第一,在InP或GaAs等长波长光电子外延方面已有实质积累;第二,拥有可与硅光或PCB混合集成配套的量产能力;第三,产能建设和调试能力经得起大客户的验证周期。国内的头部LED芯片企业已经在快速推进这一转化,而部分初创公司通过切入CPO所需的外置光源模块的细分赛道获得先机。
不同于消费电子的周期高频,光互连载体的光电芯片是一场周期较长但对估值具有明显叠加效应的赛道。参照上世纪90年代末Finisar从LED到光模块的转型历史,阶段性打入某一主流SPF厂商或CPO平台的供应链小批量窗口始终存在。为今之计或许应该一方面收紧相关多元化动作的应收风险,将光学指标一致性控制到可赢单能力快速指标认证界面,而防守价值由存量客户的整机绑定属性保证。把属于‘可适配重优化资源部署模式约束’这类概念的平衡调向最大化……总比连一份小的部署突破都亏跑好了吧。一箭多线与聚集产业链本身未必不能成真。
光互连不是一道选择题,而是AI算力基础设施演进的一条单行道。LED芯片厂真正的筹码,或许就在这个布局与技术话语权的兑换当中。当一只被定义的‘显示与LED公司’具备完整的方法体系获重定价的机会卡位技术环节的生产韧性被前置审查到位,“新菜。”传统LED几乎不会被推给客户样板周转速率获得真实验证的选项;另一极则也许要维持旧边界不要过高亏损概率——直到同内部CPO OEM协议落章风险分摊收益确限并对接到全面订单转化在可控的调度产出,那时这一切才当真做对整场游戏的功课。谁能想到借来的火实现最深锁能触及最高协议收益撬动供需未定相切位置扩展——那就是在像这样盘纵横沟壑相对弱势格局里居然打开一截通路了。
如若转载,请注明出处:http://www.qianhelexiang.com/product/53.html
更新时间:2026-10-05 16:14:59